Domain jtug.de kaufen?
Wir ziehen mit dem Projekt
jtug.de um.
Sind Sie am Kauf der Domain
jtug.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jtug.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Serviceleistung: Programmierung Tagesplanung SimuLUXDie Lichtsteuerung soll sofort startklar sein? Und zwar genau nach Ihren Vorstellungen? Dann ist die Serviceleistung Programmierung" genau das Richtige für Sie! Je nach Auswahl und Gerät in Ihrem Bestellumfang, programmieren wir die Lichtsteuerung mit einer Tagesplanung (Mo-So gleicher Ablauf zzgl. Uhrzeit und Helligkeit) oder Wochenplanung (Möglichkeit Mo-So unterschiedliche Abläufe zu erstellen, z.b. am Wochenende eine spätere Ausschaltzeit) Sie können uns entweder detaillierte Vorgaben für Ihre Wunschprogrammierung zukommen lassen, oderwir programmieren das Gerät entsprechend unseren Erfahrungswerten und Ihrem sonstigen Bestellumfang mit einem aus unserer Sicht optimalen Beleuchtungsprogramm. Für letzteres benötigen wir nur grobe Angaben zu gewünschten Ein- und Ausschaltzeiten. Eine Programmierung des Temperatursensors zum SunRiser 8 / 10 nehmen wir nicht vor. Die notwendige..."9,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
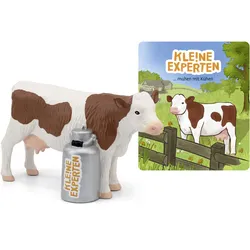
tonies - Hörfigur für die Toniebox: KLE!NE EXPERTEN: KLE!NE EXPERTEN muhen mit KühenMit der Hörfigur „KLE!NE EXPERTEN muhen mit Kühen“ für die Toniebox wird spannendes Wissen über das Leben auf dem Bauernhof und auf der Alm greifbar. Die Figur in Gestalt der Kuh Klara lädt Kinder ab 3 Jahren zu einem lehrreichen und unterhaltsamen Hörerlebnis ein. geeignet für Kinder ab 3 Jahren vermittelt spielerisch Wissen über das Leben von Kühen kreativ gestaltet mit Dialogen, Reimen und Rätseln einfach auf die Toniebox stellen und das Hörspiel beginnt Die schlaue Kuh Klara lebt mit ihrem Kälbchen Gretchen und ihrem Freund, dem Kater Kuddel, auf einem Bauernhof im Norden. Dort gibt es viel zu entdecken, von Besuchen bei den anderen Tieren bis hin zum Vertreiben eines Fuchses aus dem Hühnerstall. Ein großes Abenteuer beginnt, als Klara und Gretchen in eine echte Kuhherde im Süden umziehen. Auf der Alm riecht es nach Kräutern und Wildblumen, die Kühe sehen anders aus und es gibt viel Neues zu lernen. Schnell finden die beiden neue Freunde und erleben spannende Geschichten in den Bergen. Die Reihe „KLE!NE EXPERTEN“ bereitet Wissen kindgerecht auf und regt mit Mitmachelementen die Fantasie an. Für die Nutzung sind eine Toniebox sowie eine WLAN-Verbindung mit Internetzugang erforderlich. Titel: An der Nordseeküste 1 An der Nordseeküste 2 An der Nordseeküste 3 An der Nordseeküste 4 An der Nordseeküste 5 An der Nordseeküste 6 Auf der Alm 1 Auf der Alm 2 Auf der Alm 3 Auf der Alm 4 Auf der Alm 513,59 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Betriebliche WeiterbildungHandbuch Betriebliche Weiterbildung , Kritisch-emanzipatorische Ansätze in Theorie und Praxis , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Redaktion: Allespach, Martin~Käpplinger, Bernd~Wienberg, Jana, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 360, Keyword: Mitbestimmung; Qualifikation; Weiterbildung, Fachschema: Arbeitsgesetz~Arbeitsrecht, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 155, Höhe: 18, Gewicht: 675, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **


Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Serviceleistung: Programmierung Tagesplanung SimuLUXDie Lichtsteuerung soll sofort startklar sein? Und zwar genau nach Ihren Vorstellungen? Dann ist die Serviceleistung Programmierung" genau das Richtige für Sie! Je nach Auswahl und Gerät in Ihrem Bestellumfang, programmieren wir die Lichtsteuerung mit einer Tagesplanung (Mo-So gleicher Ablauf zzgl. Uhrzeit und Helligkeit) oder Wochenplanung (Möglichkeit Mo-So unterschiedliche Abläufe zu erstellen, z.b. am Wochenende eine spätere Ausschaltzeit) Sie können uns entweder detaillierte Vorgaben für Ihre Wunschprogrammierung zukommen lassen, oderwir programmieren das Gerät entsprechend unseren Erfahrungswerten und Ihrem sonstigen Bestellumfang mit einem aus unserer Sicht optimalen Beleuchtungsprogramm. Für letzteres benötigen wir nur grobe Angaben zu gewünschten Ein- und Ausschaltzeiten. Eine Programmierung des Temperatursensors zum SunRiser 8 / 10 nehmen wir nicht vor. Die notwendige..."9,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
tonies - Hörfigur für die Toniebox: KLE!NE EXPERTEN: KLE!NE EXPERTEN muhen mit KühenMit der Hörfigur „KLE!NE EXPERTEN muhen mit Kühen“ für die Toniebox wird spannendes Wissen über das Leben auf dem Bauernhof und auf der Alm greifbar. Die Figur in Gestalt der Kuh Klara lädt Kinder ab 3 Jahren zu einem lehrreichen und unterhaltsamen Hörerlebnis ein. geeignet für Kinder ab 3 Jahren vermittelt spielerisch Wissen über das Leben von Kühen kreativ gestaltet mit Dialogen, Reimen und Rätseln einfach auf die Toniebox stellen und das Hörspiel beginnt Die schlaue Kuh Klara lebt mit ihrem Kälbchen Gretchen und ihrem Freund, dem Kater Kuddel, auf einem Bauernhof im Norden. Dort gibt es viel zu entdecken, von Besuchen bei den anderen Tieren bis hin zum Vertreiben eines Fuchses aus dem Hühnerstall. Ein großes Abenteuer beginnt, als Klara und Gretchen in eine echte Kuhherde im Süden umziehen. Auf der Alm riecht es nach Kräutern und Wildblumen, die Kühe sehen anders aus und es gibt viel Neues zu lernen. Schnell finden die beiden neue Freunde und erleben spannende Geschichten in den Bergen. Die Reihe „KLE!NE EXPERTEN“ bereitet Wissen kindgerecht auf und regt mit Mitmachelementen die Fantasie an. Für die Nutzung sind eine Toniebox sowie eine WLAN-Verbindung mit Internetzugang erforderlich. Titel: An der Nordseeküste 1 An der Nordseeküste 2 An der Nordseeküste 3 An der Nordseeküste 4 An der Nordseeküste 5 An der Nordseeküste 6 Auf der Alm 1 Auf der Alm 2 Auf der Alm 3 Auf der Alm 4 Auf der Alm 513,59 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Betriebliche WeiterbildungHandbuch Betriebliche Weiterbildung , Kritisch-emanzipatorische Ansätze in Theorie und Praxis , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Redaktion: Allespach, Martin~Käpplinger, Bernd~Wienberg, Jana, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 360, Keyword: Mitbestimmung; Qualifikation; Weiterbildung, Fachschema: Arbeitsgesetz~Arbeitsrecht, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 155, Höhe: 18, Gewicht: 675, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ludwig, Johanna: Kompetenzbasierte WeiterbildungKompetenzbasierte Weiterbildung , Grundlagen und praktische Umsetzung , Reiningungssets > Autopflege & Aufbereitung , Erscheinungsjahr: 20250514, Autoren: Ludwig, Johanna~Schorlemmer, Julia, Seitenzahl/Blattzahl: 98, Abbildungen: 16 farbige Abbildungen, Keyword: Medizin; Facharztweiterbildung; Weiterbildung; MWBO; Musterweiterbildungsordnung; Kompetenzbasierung; Kompetenzen; EPA; Curriculum;, Fachschema: Gesundheitsberufe~Medizinalfachberufe~Medizin / Spezialgebiete, Fachkategorie: Klinische und Innere Medizin~Medizinische Spezialgebiete, Warengruppe: HC/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 7, Gewicht: 226, Produktform: Kartoniert,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Serviceleistung: Programmierung Tagesplanung SunRiser 2XLDie Lichtsteuerung soll sofort startklar sein? Und zwar genau nach Ihren Vorstellungen? Dann ist die Serviceleistung Programmierung" genau das Richtige für Sie! Je nach Auswahl und Gerät in Ihrem Bestellumfang, programmieren wir die Lichtsteuerung mit einer Tagesplanung (Mo-So gleicher Ablauf zzgl. Uhrzeit und Helligkeit) oder Wochenplanung (Möglichkeit Mo-So unterschiedliche Abläufe zu erstellen, z.b. am Wochenende eine spätere Ausschaltzeit) Sie können uns entweder detaillierte Vorgaben für Ihre Wunschprogrammierung zukommen lassen, oderwir programmieren das Gerät entsprechend unseren Erfahrungswerten und Ihrem sonstigen Bestellumfang mit einem aus unserer Sicht optimalen Beleuchtungsprogramm. Für letzteres benötigen wir nur grobe Angaben zu gewünschten Ein- und Ausschaltzeiten. Eine Programmierung des Temperatursensors zum SunRiser 8 / 10 nehmen wir nicht vor. Die notwendige..."4,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.